Domain blog-watch.de kaufen?
Wir ziehen mit dem Projekt
blog-watch.de um.
Sind Sie am Kauf der Domain
blog-watch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blog-watch.de kaufen?
Welche Themen werden im Blog gefragt?
Im Blog werden verschiedene Themen behandelt, die von aktuellen Nachrichten und Trends bis hin zu persönlichen Erfahrungen und Meinungen reichen können. Es kann um Reisen, Lifestyle, Mode, Technologie, Gesundheit, Ernährung, Sport oder auch um spezifische Nischeninteressen gehen. Die Themenwahl hängt oft von den Interessen und der Zielgruppe des Blogs ab. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
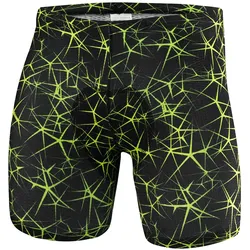
Löffler Cycling Undershorts Fahrradunterhose Herren Blog-Style- Gr. 48Löffler Herren Cycling Undershorts Blog-Style Fahrradunterhose schwarz gelb Die Herren Cycling Undershorts Blog Style besteht aus leichter, hochelastischer Spezial Elastanfaser. Sie ist atmungsaktiv und schnell trocknend. Die Hose verfügt über ein extra kurzes Bein mit einem schmalen elastischen Beinabschluss mit Silikon Grippern für besten Sitz. Für zusätzlichen Komfort sorgen die superweiche Flachnahtkonstruktion und ein Comfort Gel Airsitzpolster. Eigenschaften Leichtes, hochelastisches Elastic-Structure Atmungsaktiv Schnell trocknend Extrakurz Schmaler Gummibund Beinabschluss mit Silikongripper Kaum spürbare, supersofte Flachnähte Allover-Druck Sitzpolster: Comfort Gel Air Material 82 % Polyester, 18 % Elastan63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
Löffler Cycling Undershorts Fahrradunterhose Herren Blog-Style- Gr. 48Löffler Herren Cycling Undershorts Blog-Style Fahrradunterhose schwarz gelb Die Herren Cycling Undershorts Blog Style besteht aus leichter, hochelastischer Spezial Elastanfaser. Sie ist atmungsaktiv und schnell trocknend. Die Hose verfügt über ein extra kurzes Bein mit einem schmalen elastischen Beinabschluss mit Silikon Grippern für besten Sitz. Für zusätzlichen Komfort sorgen die superweiche Flachnahtkonstruktion und ein Comfort Gel Airsitzpolster. Eigenschaften Leichtes, hochelastisches Elastic-Structure Atmungsaktiv Schnell trocknend Extrakurz Schmaler Gummibund Beinabschluss mit Silikongripper Kaum spürbare, supersofte Flachnähte Allover-Druck Sitzpolster: Comfort Gel Air Material 82 % Polyester, 18 % Elastan63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Themen werden im Blog gefragt?
Im Blog werden verschiedene Themen behandelt, die von aktuellen Nachrichten und Trends bis hin zu persönlichen Erfahrungen und Meinungen reichen können. Es kann um Reisen, Lifestyle, Mode, Technologie, Gesundheit, Ernährung, Sport oder auch um spezifische Nischeninteressen gehen. Die Themenwahl hängt oft von den Interessen und der Zielgruppe des Blogs ab. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.